
Punya mobil pribadi masih menjadi impian banyak orang, termasuk mereka yang baru merintis karier dengan gaji terbatas. Selain memberikan kenyamanan saat bepergian, mobil juga bisa menjadi solusi untuk kebutuhan keluarga hingga perjalanan kerja sehari-hari.
Namun, membeli mobil bukan sekadar menyiapkan uang muka dan membayar cicilan setiap bulan. Ada biaya bahan bakar, pajak kendaraan, servis rutin, asuransi, parkir, hingga tol yang perlu diperhitungkan.
Bagi pekerja dengan gaji Rp3 juta hingga Rp5 juta per bulan, keputusan membeli mobil perlu dipertimbangkan secara matang. Jangan sampai mobil impian justru membuat keuangan bulanan berantakan.
Lantas, berapa gaji yang ideal untuk memiliki mobil? Mobil seperti apa yang cocok untuk kantong terbatas? Berikut simulasi perhitungannya agar tidak boncos.
- Jangan Tergiur Cicilan Murah, Hitung Semua Pengeluaran!
Salah satu kesalahan calon pembeli mobil adalah hanya memperhatikan besaran cicilan. Padahal, cicilan hanyalah salah satu komponen dari keseluruhan biaya kepemilikan kendaraan.
Sebagai contoh, seseorang membeli mobil dengan cicilan Rp2 juta per bulan. Jika gajinya Rp4 juta, separuh penghasilannya langsung habis untuk membayar angsuran.
Pengeluaran untuk makan, tempat tinggal, transportasi, kebutuhan keluarga, dan tabungan pun harus dipenuhi dari sisa Rp2 juta tersebut.
Belum lagi biaya operasional mobil yang tetap berjalan setiap bulan.
Karena itu, sebelum membeli mobil, hitung terlebih dahulu seluruh pengeluaran rutin dan pastikan masih ada dana untuk kebutuhan pokok serta tabungan.
Patokan praktis: usahakan total biaya mobil tidak lebih dari 20–30% penghasilan bersih bulanan. Angka ini merupakan panduan perencanaan keuangan, bukan batas resmi yang menjamin kredit aman. Jika memiliki banyak tanggungan atau cicilan lain, batas yang lebih rendah akan lebih sehat.
- Simulasi Gaji Rp3 Juta, Rp4 Juta, dan Rp5 Juta
Agar lebih mudah dipahami, berikut gambaran anggaran untuk calon pemilik mobil dengan tiga tingkat penghasilan.
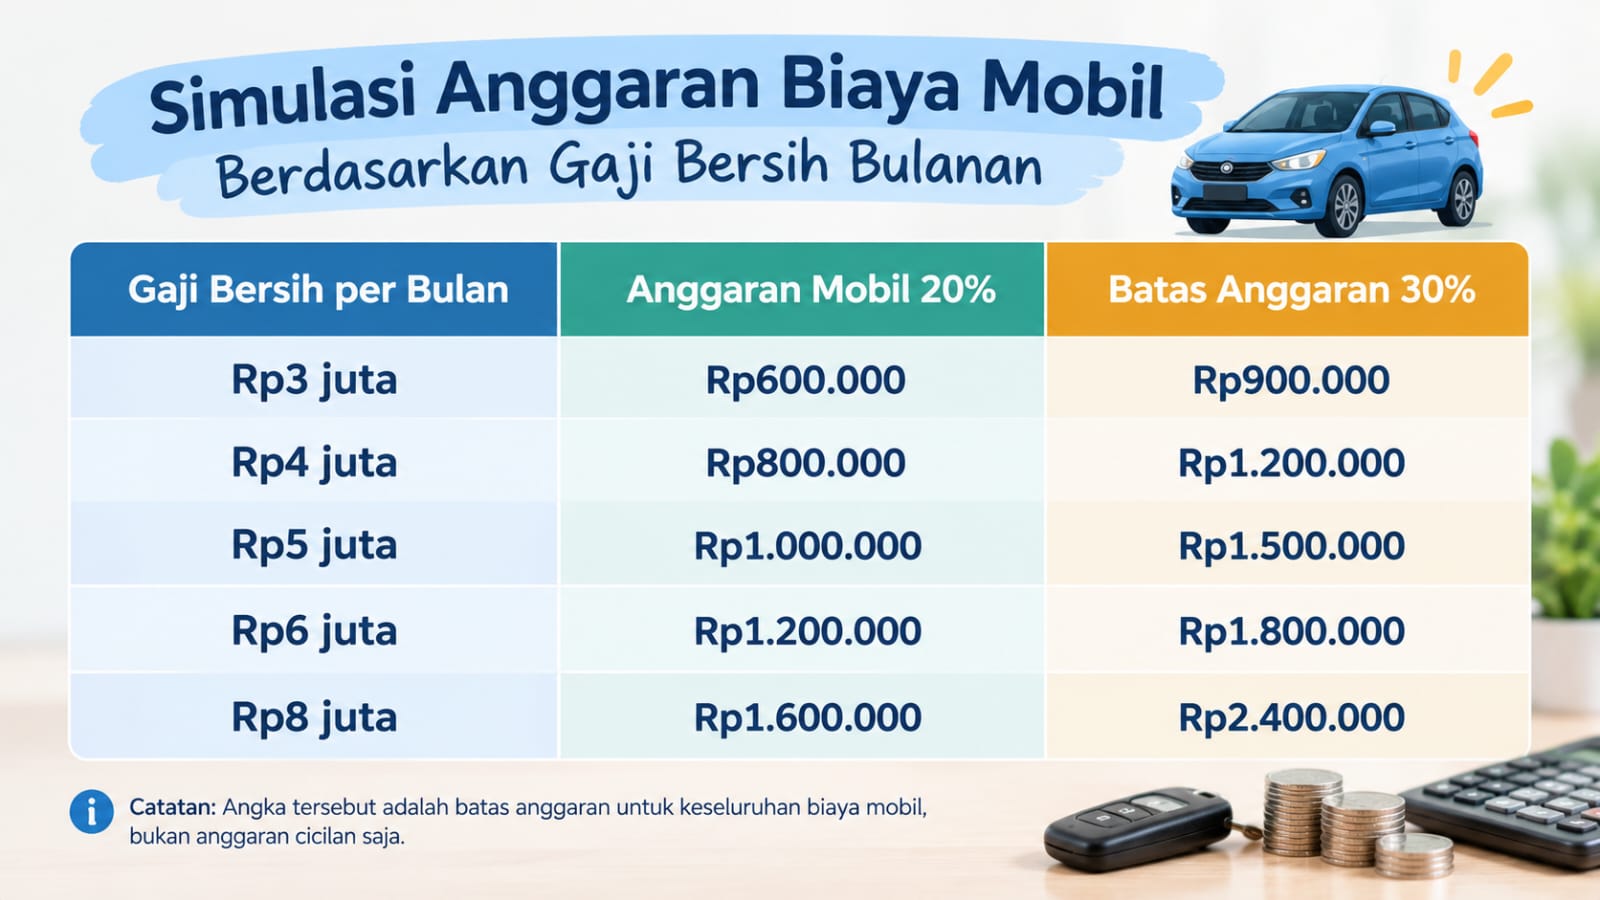
Catatan: Angka tersebut adalah batas anggaran untuk keseluruhan biaya mobil, bukan anggaran cicilan saja.
Dari simulasi ini, terlihat bahwa pekerja bergaji Rp3 juta akan kesulitan jika harus membayar cicilan mobil Rp1,5 juta setiap bulan, apalagi jika biaya operasional belum diperhitungkan.
Sementara itu, pemilik gaji Rp5 juta memiliki ruang anggaran lebih besar. Namun, bukan berarti seluruh anggaran Rp1,5 juta bisa digunakan untuk cicilan karena bahan bakar, perawatan, dan biaya lainnya tetap harus dibayar.
- Berapa Biaya Memiliki Mobil Setiap Bulan?
Biaya memiliki mobil sangat bergantung pada jenis kendaraan, jarak tempuh, kondisi lalu lintas, lokasi tempat tinggal, serta cara penggunaannya.
Sebagai gambaran, berikut simulasi anggaran operasional mobil kecil berbahan bakar bensin untuk penggunaan harian di perkotaan.
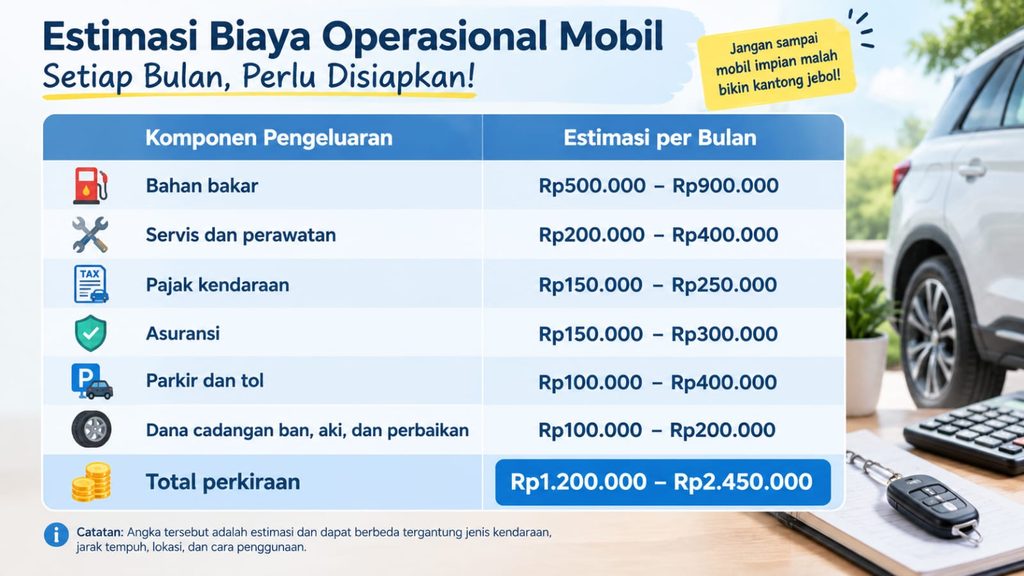
Angka di atas merupakan simulasi perencanaan, bukan tarif pasti. Biaya pajak dan asuransi dapat berbeda menurut kendaraan dan wilayah, sedangkan pengeluaran bahan bakar, parkir, dan tol mengikuti intensitas penggunaan.
Sebagai contoh, jika mobil digunakan sejauh 800 km per bulan dengan konsumsi rata-rata 12 km per liter, kebutuhan bahan bakarnya sekitar 67 liter.
Jika harga BBM diasumsikan Rp10.000 per liter, biaya bahan bakarnya menjadi sekitar Rp670.000 per bulan.
Artinya, meskipun mobil jarang digunakan, pemilik tetap perlu menganggarkan pajak, perawatan, dan biaya kepemilikan lainnya.
Perhitungan ini juga belum memasukkan cicilan kredit maupun penyusutan nilai kendaraan.
- Gaji Rp4 Juta, Apakah Sudah Aman Membeli Mobil Kredit?
Mari kita gunakan contoh pekerja dengan penghasilan bersih Rp4 juta per bulan.
Misalnya, ia ingin membeli mobil dengan cicilan Rp1,5 juta per bulan. Sementara itu, biaya operasionalnya diperkirakan Rp1,5 juta per bulan.
Berikut perhitungannya:
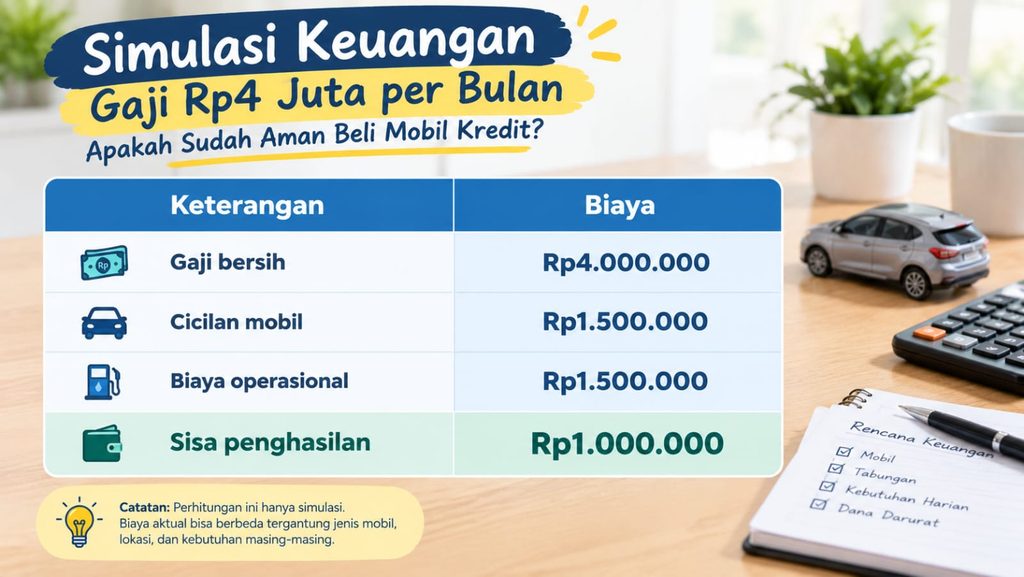
Dengan pengeluaran tersebut, sebanyak Rp3 juta atau 75% gaji sudah terserap untuk mobil.
Sisa Rp1 juta harus digunakan untuk memenuhi kebutuhan hidup lainnya, seperti makan, tempat tinggal, listrik, komunikasi, dan kebutuhan keluarga.
Jika masih memiliki cicilan lain atau harus membayar sewa tempat tinggal, kondisi ini berisiko menimbulkan masalah keuangan.
Kesimpulannya, membeli mobil dengan cicilan Rp1,5 juta per bulan belum tentu aman untuk seseorang bergaji Rp4 juta. Keputusan tersebut baru masuk akal jika kebutuhan pokok sudah terpenuhi, biaya operasional dapat ditekan, dan tersedia cadangan dana yang cukup.
- Pilih Mobil Sesuai Kemampuan, Bukan Gengsi
Jika penghasilan masih terbatas, jangan langsung mengejar mobil baru dengan fitur paling lengkap. Utamakan kendaraan yang sesuai kebutuhan dan tidak membebani keuangan.
Ada beberapa pilihan yang dapat dipertimbangkan.
Mobil bekas
Mobil bekas bisa menjadi alternatif karena harga belinya umumnya lebih rendah dibandingkan model baru sejenis. Namun, kondisi kendaraan harus diperiksa secara menyeluruh.
Perhatikan riwayat servis, kondisi mesin, transmisi, kaki-kaki, sistem kelistrikan, dokumen kendaraan, serta kemungkinan bekas banjir atau kecelakaan.
Jangan lupa menyiapkan dana perbaikan awal jika kondisi mobil memerlukannya.
Mobil baru di segmen ekonomis
Mobil baru menawarkan kondisi kendaraan yang masih segar dan umumnya disertai garansi sesuai ketentuan pabrikan.
Sebagai gambaran harga, daftar harga resmi Daihatsu mencantumkan All New Ayla mulai Rp141,2 juta dan New Sigra mulai Rp144,2 juta untuk wilayah DKI Jakarta. Harga aktual dapat berbeda menurut varian, promosi, dan ketentuan dealer.
Informasi harga dapat diperiksa melalui situs resmi .
Namun, harga yang relatif terjangkau tidak otomatis membuat mobil tersebut cocok untuk semua tingkat penghasilan. Uang muka, cicilan, biaya asuransi, dan pengeluaran operasional tetap perlu dihitung.
- Berapa Uang Muka yang Sebaiknya Disiapkan?
Uang muka atau DP yang lebih besar dapat mengurangi jumlah pinjaman sehingga berpotensi menekan cicilan bulanan.
Sebagai ilustrasi, jika harga mobil Rp150 juta dan pembeli menyiapkan DP 30%, perhitungannya menjadi:
- Harga mobil: Rp150 juta.
- Uang muka 30%: Rp45 juta.
- Pokok pembiayaan sebelum biaya lain: Rp105 juta.
Namun, angka Rp105 juta tersebut bukan berarti cicilan tinggal dibagi jumlah bulan tenor. Pembeli masih perlu memperhitungkan bunga atau margin pembiayaan, biaya administrasi, asuransi, serta biaya lain sesuai perjanjian.
Besarnya cicilan juga dipengaruhi oleh tenor yang dipilih. Tenor lebih panjang dapat membuat cicilan bulanan lebih rendah, tetapi total biaya pembiayaan berpotensi lebih tinggi.
Karena itu, jangan memilih tenor panjang hanya agar cicilan terlihat ringan. Periksa total pembayaran hingga kredit selesai.
- Jangan Habiskan Tabungan demi Membayar DP
Memiliki uang muka yang cukup belum tentu berarti kondisi keuangan sudah siap untuk membeli mobil.
Jika seluruh tabungan digunakan untuk DP, pemilik kendaraan bisa kesulitan ketika menghadapi pengeluaran mendadak, seperti kehilangan pekerjaan, biaya kesehatan, atau kerusakan mobil.
Sebelum membeli, pastikan masih memiliki dana darurat setelah membayar uang muka.
Sebagai panduan umum, dana darurat dapat ditargetkan sebesar 3–6 bulan pengeluaran pokok. Kebutuhan setiap orang berbeda, terutama bagi mereka yang memiliki tanggungan keluarga atau penghasilan tidak tetap.
Selain itu, pisahkan tabungan untuk kebutuhan sehari-hari, dana darurat, dan biaya kepemilikan mobil.
Dengan cara ini, pembayaran cicilan tidak mengganggu kebutuhan utama.
- Kapan Waktu yang Tepat untuk Membeli Mobil?
Tidak ada angka gaji yang berlaku mutlak untuk menentukan kapan seseorang boleh membeli mobil. Kesiapan finansial bergantung pada pengeluaran rutin, jumlah tanggungan, tabungan, serta kebutuhan transportasi.
Namun, beberapa kondisi berikut bisa menjadi tanda bahwa Anda mulai siap:
- Penghasilan stabil. Anda memiliki pemasukan yang relatif konsisten dan mampu memenuhi kebutuhan pokok.
- Cicilan tidak berlebihan. Total kewajiban utang masih berada dalam batas yang nyaman.
- Dana darurat tersedia. Anda tidak harus mengandalkan pinjaman baru ketika terjadi keadaan mendesak.
- Uang muka sudah terkumpul. Pembelian mobil tidak menghabiskan seluruh tabungan.
- Biaya operasional sudah dihitung. Anda memahami besarnya pengeluaran rutin, bukan sekadar cicilan.
- Mobil memang dibutuhkan. Kendaraan memberikan manfaat nyata untuk pekerjaan atau keluarga, bukan hanya untuk mengikuti tren.
Jika sebagian besar kondisi tersebut belum terpenuhi, menunda pembelian sambil menambah tabungan bisa menjadi keputusan yang lebih bijak.
Kesimpulan
Gaji kecil bukan berarti mustahil memiliki mobil. Namun, keputusan membeli kendaraan perlu disesuaikan dengan kemampuan finansial agar tidak menjadi beban jangka panjang.
Bagi pekerja bergaji Rp3 juta hingga Rp5 juta, tantangan terbesarnya bukan hanya mengumpulkan uang muka, tetapi juga membayar cicilan dan biaya operasional tanpa mengorbankan kebutuhan pokok.
Sebelum membeli, hitung seluruh pengeluaran, bandingkan beberapa pilihan kendaraan, dan pastikan dana darurat tetap tersedia.