
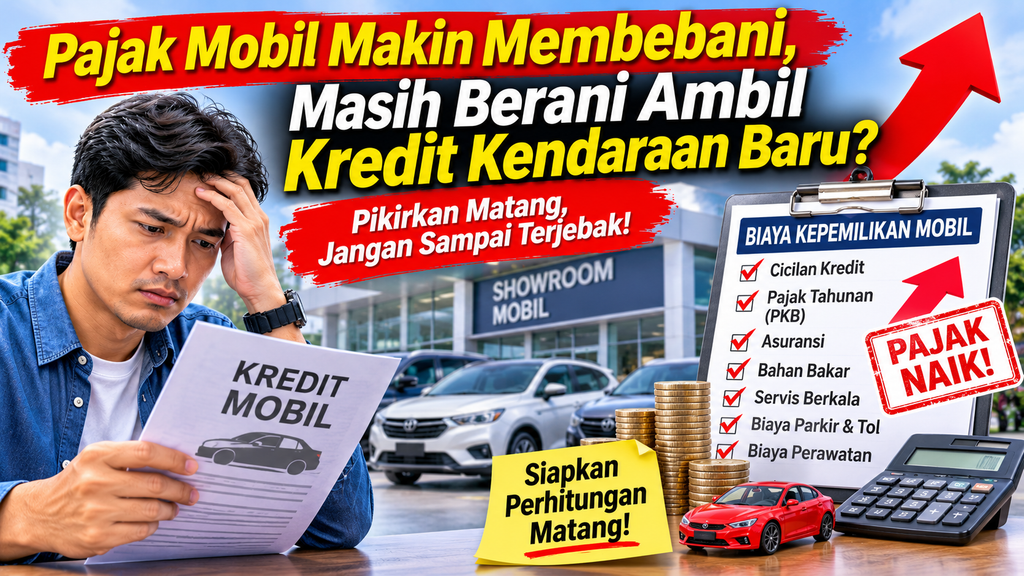
JAKARTA – Membeli mobil baru kini bukan sekadar persoalan mampu membayar uang muka dan cicilan bulanan. Di tengah tekanan ekonomi, kenaikan kebutuhan hidup, serta berbagai biaya kepemilikan kendaraan, masyarakat perlu berpikir lebih panjang sebelum memutuskan mengambil kredit mobil baru.
Pertanyaannya sederhana: masih beranikah masyarakat menambah beban keuangan dengan membeli mobil ketika biaya kepemilikan kendaraan terus menjadi perhatian?
Selama ini, industri otomotif menawarkan berbagai kemudahan. Mulai dari uang muka rendah, cicilan ringan, tenor panjang, hingga potongan harga menarik. Strategi tersebut memang mampu menggoda calon konsumen.
Namun, ada satu hal yang sering terlupakan: membeli mobil berarti berkomitmen terhadap pengeluaran selama bertahun-tahun.
Jangan Hanya Tergiur Cicilan Murah
Banyak konsumen mengambil keputusan membeli mobil karena melihat cicilan bulanan yang dianggap masih terjangkau.
Misalnya, sebuah mobil ditawarkan dengan cicilan Rp3 juta hingga Rp4 juta per bulan. Bagi masyarakat dengan penghasilan tetap, angka tersebut mungkin terlihat masih memungkinkan.
Namun, apakah perhitungannya sudah mencakup seluruh pengeluaran?
Pemilik mobil masih harus membayar pajak tahunan, asuransi, bahan bakar, biaya tol, parkir, servis berkala, hingga penggantian komponen kendaraan.
Jika seluruh biaya tersebut dijumlahkan, pengeluaran sebenarnya bisa jauh lebih besar daripada cicilan yang ditawarkan dealer.
Belum lagi ketika kondisi ekonomi berubah dan pendapatan rumah tangga mengalami tekanan.
Pajak Kendaraan Menjadi Perhatian Konsumen
Salah satu komponen biaya yang harus diperhatikan adalah Pajak Kendaraan Bermotor (PKB).
Sejak 5 Januari 2025, pemerintah mulai menerapkan kebijakan opsen PKB dan Bea Balik Nama Kendaraan Bermotor (BBNKB) berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Tarif opsen ditetapkan sebesar 66 persen dari pokok pajak terutang. Namun, angka tersebut bukan berarti pajak kendaraan otomatis naik 66 persen.
Pemerintah juga melakukan penyesuaian tarif dasar untuk menjaga agar kebijakan tersebut tidak serta-merta menambah beban wajib pajak. Besaran yang dibayarkan tetap bergantung pada peraturan daerah masing-masing.
Khusus DKI Jakarta, pemerintah daerah tidak memungut opsen PKB dan opsen BBNKB karena karakteristik administrasi pemerintahannya berbeda dengan provinsi yang memiliki kabupaten/kota otonom.
Meski demikian, pajak kendaraan tetap menjadi komponen pengeluaran yang perlu diperhitungkan sebelum membeli mobil baru.
Cicilan Panjang, Beban Keuangan Ikut Panjang
Persoalan lainnya adalah tenor kredit kendaraan yang semakin panjang.
Tenor panjang memang membuat cicilan bulanan terlihat lebih ringan. Akan tetapi, konsumen harus memahami bahwa semakin panjang masa kredit, semakin lama pula kewajiban finansial yang harus ditanggung.
Bayangkan seseorang mengambil kredit mobil selama lima tahun. Selama periode tersebut, ia harus memastikan penghasilannya cukup untuk membayar cicilan sekaligus memenuhi kebutuhan keluarga.
Bagaimana jika terjadi pengurangan pendapatan, kehilangan pekerjaan, atau muncul kebutuhan mendadak?
Kondisi seperti ini bisa membuat kepemilikan mobil yang awalnya memberikan kebanggaan justru berubah menjadi tekanan finansial.
Apakah Membeli Mobil Baru Masih Menguntungkan?
Jawabannya sangat bergantung pada kebutuhan dan kemampuan masing-masing konsumen.
Bagi masyarakat yang membutuhkan kendaraan untuk menunjang pekerjaan, mobilitas keluarga, atau kegiatan usaha, membeli mobil masih bisa menjadi keputusan yang rasional.
Namun, bagi konsumen yang membeli hanya karena gengsi atau tergoda promosi, keputusan tersebut perlu dipertimbangkan kembali.
Apalagi nilai kendaraan umumnya mengalami depresiasi atau penurunan harga seiring waktu. Sementara itu, kewajiban membayar cicilan, pajak, dan biaya perawatan tetap berjalan.
Artinya, mobil bukan instrumen investasi yang otomatis menghasilkan keuntungan bagi pemiliknya.
Mobil Bekas Bisa Menjadi Alternatif
Di tengah kondisi tersebut, mobil bekas dapat menjadi pilihan bagi konsumen yang membutuhkan kendaraan dengan anggaran lebih terbatas.Dengan dana yang sama, konsumen berpeluang mendapatkan kendaraan dengan kelas lebih tinggi dibandingkan membeli mobil baru.
Namun, pemeriksaan kondisi kendaraan tetap wajib dilakukan. Riwayat servis, kondisi mesin, transmisi, kaki-kaki, kelengkapan dokumen, dan status pajak harus diperhatikan.
Jangan sampai harga pembelian murah justru berujung pada biaya perbaikan yang besar.
Industri Otomotif Perlu Memahami Daya Beli Konsumen
Kondisi ekonomi juga menjadi tantangan bagi produsen kendaraan dan perusahaan pembiayaan.
Konsumen saat ini semakin rasional dalam menentukan pilihan. Mereka tidak hanya membandingkan harga kendaraan, tetapi juga mempertimbangkan biaya kepemilikan, efisiensi bahan bakar, nilai jual kembali, serta kemudahan perawatan.
Karena itu, strategi penjualan otomotif tidak cukup hanya mengandalkan promosi dan cicilan ringan.
Produsen perlu menghadirkan kendaraan yang benar-benar sesuai dengan kebutuhan dan kemampuan masyarakat.
Harga kompetitif, efisiensi, biaya perawatan terjangkau, serta layanan purnajual yang baik menjadi faktor penting dalam menjaga kepercayaan konsumen.
Jangan Sampai Menyesal Setelah Mobil Dibawa Pulang
Pada akhirnya, membeli mobil baru merupakan keputusan finansial yang tidak boleh dilakukan secara terburu-buru.
Jangan hanya menghitung apakah sanggup membayar uang muka. Jangan pula hanya melihat cicilan yang terlihat ringan.
Hitung seluruh biaya kepemilikan selama masa penggunaan kendaraan.
Sebab, tantangan sebenarnya bukan ketika membeli mobil, melainkan ketika harus membiayai kendaraan tersebut setiap bulan dan setiap tahun.
Masih berani mengambil kredit mobil baru di tengah pajak dan biaya hidup yang terus menjadi perhatian?
Sebelum menandatangani kontrak pembiayaan, coba pikirkan sekali lagi. Jangan sampai mobil yang dibeli untuk meningkatkan kenyamanan hidup justru membuat kondisi keuangan keluarga semakin terjepit.
Karena pada akhirnya, bukan soal seberapa mahal mobil yang bisa dibeli, tetapi seberapa kuat kemampuan finansial untuk memilikinya.