
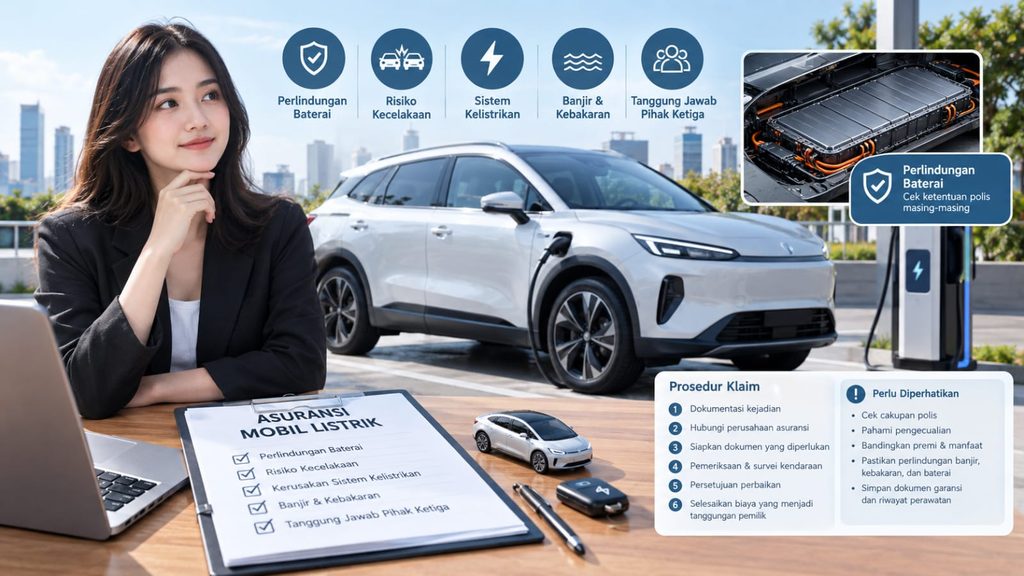
Mobil listrik atau Electric Vehicle (EV) semakin banyak digunakan masyarakat Indonesia. Selain menawarkan efisiensi energi dan biaya operasional, kendaraan listrik juga memiliki teknologi berbeda dibandingkan mobil bermesin bensin atau diesel. Salah satu komponen yang menjadi perhatian utama adalah baterai bertegangan tinggi yang berperan penting dalam menggerakkan kendaraan.
Di balik perkembangan tersebut, perlindungan asuransi menjadi hal yang perlu dipahami calon pembeli maupun pemilik mobil listrik. Pasalnya, kerusakan baterai, sistem kelistrikan, hingga biaya perbaikan akibat kecelakaan dapat menimbulkan pengeluaran yang cukup besar.
Lantas, bagaimana aturan klaim asuransi mobil listrik di Indonesia? Apakah kerusakan baterai otomatis ditanggung perusahaan asuransi?
1.Apakah Mobil Listrik Memiliki Aturan Asuransi Khusus?
Hingga Oktober 2026, perkembangan asuransi kendaraan listrik masih menjadi perhatian Otoritas Jasa Keuangan (OJK). Dalam pemberitaan pada April 2026, OJK menyoroti kebutuhan perlindungan terhadap risiko kecelakaan, kerusakan baterai, serta tanggung jawab hukum kepada pihak ketiga.
OJK juga mengidentifikasi sejumlah tantangan dalam pengembangan asuransi kendaraan listrik, termasuk tingginya biaya perbaikan, mahalnya komponen baterai, keterbatasan bengkel khusus, dan ketersediaan suku cadang.
Sebelumnya, pada Juni 2024, OJK mendorong penyusunan ketentuan polis baku untuk kendaraan listrik karena karakteristik risikonya berbeda dari kendaraan konvensional. Pada 2025, OJK juga memasukkan rancangan penyempurnaan ketentuan tarif premi kendaraan bermotor listrik dalam agenda regulasinya.
Namun, penting untuk membedakan rencana penyempurnaan regulasi dengan ketentuan yang sudah resmi berlaku. Informasi tersebut tidak dengan sendirinya membuktikan bahwa telah terbit satu aturan khusus yang menyeragamkan seluruh perlindungan dan proses klaim mobil listrik.
Dalam praktiknya, pemilik mobil listrik perlu memeriksa polis yang diterbitkan perusahaan asuransi. Jenis perlindungan, pengecualian, persyaratan klaim, dan besaran ganti rugi dapat berbeda antara satu produk dengan produk lainnya.
Artinya, memiliki asuransi mobil listrik tidak otomatis berarti semua kerusakan kendaraan, termasuk baterai, pasti mendapatkan penggantian.
2.Apakah Kerusakan Baterai Mobil Listrik Bisa Diklaim?
Baterai merupakan salah satu komponen paling penting sekaligus bernilai tinggi pada mobil listrik. Karena itu, perlindungan terhadap komponen ini menjadi salah satu aspek yang perlu diperiksa sebelum membeli polis.
Kerusakan baterai dapat terjadi dalam berbagai kondisi, seperti benturan akibat kecelakaan, kerusakan pada bagian bawah kendaraan, gangguan sistem kelistrikan, atau masalah teknis yang muncul tanpa adanya kecelakaan.
Namun, tidak semua kondisi tersebut otomatis memenuhi syarat klaim asuransi.
Kerusakan baterai akibat kecelakaan
Apabila baterai mengalami kerusakan akibat kecelakaan, seperti mobil menabrak benda keras atau bagian bawah kendaraan membentur objek di jalan, klaim dapat dipertimbangkan jika kejadian tersebut termasuk risiko yang dijamin dalam polis.
Perusahaan asuransi biasanya perlu memeriksa kronologi kejadian, kondisi kendaraan, serta hasil pemeriksaan teknis untuk menentukan penyebab kerusakan dan besarnya ganti rugi.
Pada kendaraan listrik, pemeriksaan dapat melibatkan bengkel resmi atau teknisi yang memiliki kemampuan menangani sistem tegangan tinggi.
Kerusakan baterai akibat gangguan teknis
Situasinya berbeda apabila baterai mengalami kerusakan secara tiba-tiba tanpa kecelakaan atau kejadian eksternal yang dijamin.
Kerusakan akibat cacat produksi, kegagalan komponen, penurunan kapasitas baterai secara alami, atau masalah teknis tertentu dapat berada di luar cakupan asuransi kendaraan. Dalam kondisi tersebut, garansi pabrikan mungkin menjadi jalur perlindungan yang lebih relevan, bergantung pada ketentuan garansi yang berlaku.
Oleh karena itu, pemilik kendaraan perlu membedakan antara perlindungan asuransi dan garansi baterai dari produsen.
Kerusakan akibat banjir atau kebakaran
Kerusakan mobil listrik akibat banjir atau kebakaran perlu diperiksa berdasarkan jenis perlindungan yang tercantum dalam polis.
Jangan langsung menganggap seluruh polis komprehensif otomatis mencakup semua risiko banjir, kebakaran, atau kerusakan baterai. Periksa apakah risiko yang bersangkutan termasuk dalam jaminan dasar atau memerlukan perluasan perlindungan.
Apabila mobil terendam banjir, mengalami benturan pada bagian bawah, atau menunjukkan indikasi kerusakan baterai, hindari menyalakan maupun mengisi daya kendaraan sebelum dinyatakan aman oleh tenaga teknis yang kompeten.
3.Jenis Asuransi Mobil Listrik yang Perlu Dipahami
Secara umum, pemilik mobil listrik dapat mempertimbangkan jenis perlindungan kendaraan bermotor yang tersedia di pasar asuransi Indonesia.
Asuransi komprehensif
Asuransi komprehensif atau yang sering disebut all risk memberikan perlindungan terhadap berbagai risiko kerusakan kendaraan sesuai ketentuan polis.
Perlindungan ini dapat mencakup kerusakan akibat tabrakan, benturan, atau risiko lain yang disebutkan dalam polis. Meski demikian, cakupan kerusakan baterai dan komponen khusus mobil listrik tetap harus diperiksa secara terperinci.
Asuransi Total Loss Only (TLO)
Asuransi TLO memberikan perlindungan apabila kendaraan mengalami kehilangan akibat pencurian atau kerusakan yang memenuhi kriteria kerugian total sesuai ketentuan polis.
Pada umumnya, kerusakan total mengacu pada kerusakan dengan estimasi biaya perbaikan yang mencapai atau melampaui persentase tertentu dari nilai kendaraan yang ditetapkan dalam polis, atau kendaraan hilang akibat pencurian dan tidak ditemukan sesuai ketentuan yang berlaku.
Dengan demikian, kerusakan baterai saja tidak otomatis membuat klaim TLO disetujui. Penilaiannya bergantung pada tingkat kerusakan, nilai kendaraan, penyebab kejadian, dan definisi kerugian total dalam polis.
Perluasan perlindungan
Pemilik mobil listrik juga perlu menanyakan kemungkinan perluasan jaminan untuk risiko tertentu, misalnya banjir atau tanggung jawab hukum terhadap pihak ketiga.
Ketersediaan perluasan serta syaratnya bergantung pada perusahaan asuransi dan produk yang dipilih.
Sebelum menandatangani polis, tanyakan secara spesifik apakah baterai traksi, sistem kelistrikan bertegangan tinggi, kabel pengisian daya, dan perangkat pengisian di rumah termasuk dalam perlindungan atau memiliki ketentuan tersendiri.
4.Bagaimana Prosedur Klaim Asuransi Mobil Listrik?
Pada dasarnya, pengajuan klaim mobil listrik mengikuti prosedur asuransi kendaraan bermotor yang berlaku pada perusahaan penyedia polis. Namun, kerusakan pada komponen bertegangan tinggi dapat memerlukan pemeriksaan teknis tambahan.
Berikut langkah-langkah yang sebaiknya dilakukan.
Pertama, dokumentasikan kejadian.
Ambil foto atau video kondisi kendaraan, lokasi kejadian, serta bagian yang mengalami kerusakan jika situasinya aman. Catat waktu, tempat, dan kronologi kejadian secara jelas.
Kedua, segera hubungi perusahaan asuransi.
Laporkan kejadian melalui saluran resmi perusahaan asuransi. Periksa batas waktu pelaporan dalam polis karena keterlambatan dapat memengaruhi proses klaim.
Ketiga, siapkan dokumen yang diperlukan.
Dokumen yang umum diminta meliputi:
- Formulir pengajuan klaim.
- Salinan polis atau informasi nomor polis.
- SIM pengemudi yang berlaku.
- STNK kendaraan.
- Foto kerusakan dan kronologi kejadian.
- Surat keterangan kepolisian apabila dipersyaratkan, misalnya untuk kasus tertentu yang melibatkan kecelakaan berat, kehilangan, atau pihak ketiga.
Dokumen tambahan dapat diminta sesuai jenis klaim, ketentuan polis, dan hasil pemeriksaan perusahaan asuransi.
Keempat, tunggu survei dan pemeriksaan kendaraan.
Perusahaan asuransi akan menilai kerusakan untuk memastikan penyebab kejadian dan kesesuaiannya dengan perlindungan yang diberikan. Untuk kasus yang melibatkan baterai, pemeriksaan dapat memerlukan bantuan bengkel resmi atau teknisi yang kompeten.
Kelima, tunggu persetujuan sebelum melakukan perbaikan.
Hindari membongkar atau memperbaiki kendaraan secara sepihak sebelum memperoleh arahan perusahaan asuransi. Ikuti petunjuk mengenai bengkel yang ditunjuk, pemeriksaan, dan proses persetujuan biaya perbaikan.
Keenam, selesaikan biaya yang menjadi tanggungan pemilik.
Apabila klaim disetujui, pemilik kendaraan tetap mungkin harus membayar biaya risiko sendiri atau deductible sesuai polis. Besarnya tanggungan serta mekanisme pembayaran perlu dikonfirmasi kepada perusahaan asuransi.
5.Apa Penyebab Klaim Asuransi Mobil Listrik Ditolak?
Klaim asuransi mobil listrik tidak selalu disetujui. Ada sejumlah kondisi yang dapat menyebabkan klaim ditolak atau tidak dibayar sepenuhnya.
Beberapa di antaranya adalah:
- Kerusakan yang terjadi tidak termasuk dalam risiko yang dijamin.
- Kerusakan berasal dari pengecualian yang tercantum dalam polis.
- Kerusakan baterai disebabkan oleh penurunan kapasitas alami atau gangguan teknis yang tidak ditanggung.
- Pemilik tidak memenuhi persyaratan atau prosedur klaim yang berlaku.
- Informasi atau dokumen yang diberikan tidak sesuai dengan kondisi sebenarnya.
- Kendaraan diperbaiki tanpa mengikuti prosedur persetujuan yang disyaratkan polis.
Perlu dipahami bahwa contoh di atas tidak berarti setiap kondisi tersebut selalu berujung pada penolakan. Keputusan akhir bergantung pada fakta kejadian, ketentuan polis, dan hasil pemeriksaan klaim.
Jika klaim ditolak, mintalah penjelasan tertulis mengenai alasan penolakan beserta ketentuan polis yang menjadi dasarnya. Pemegang polis dapat menyampaikan keberatan melalui mekanisme pengaduan resmi perusahaan asuransi dan menempuh jalur penyelesaian sengketa yang tersedia apabila masalah belum terselesaikan.
6.Apakah Garansi Baterai Sama dengan Asuransi?
Tidak. Garansi pabrikan dan asuransi kendaraan memiliki fungsi yang berbeda.
Garansi baterai umumnya memberikan perlindungan terhadap kondisi atau kerusakan tertentu yang memenuhi persyaratan garansi, misalnya kegagalan komponen dalam masa garansi. Syarat, durasi, batas jarak tempuh, dan standar kapasitas baterai yang dijamin dapat berbeda untuk setiap merek dan model.
Sementara itu, asuransi memberikan perlindungan finansial terhadap risiko yang secara khusus dijamin dalam polis.
Sebagai contoh, apabila baterai mengalami gangguan teknis akibat cacat komponen, pemilik dapat memeriksa apakah masalah tersebut memenuhi ketentuan garansi pabrikan.
Sebaliknya, apabila baterai rusak akibat kecelakaan, perlindungan asuransi dapat menjadi relevan jika kejadian dan jenis kerusakannya termasuk dalam jaminan polis.
Pada situasi tertentu, pemilik perlu berkonsultasi dengan pihak pabrikan dan perusahaan asuransi untuk menentukan jalur penanganan yang tepat.
7.Tips Memilih Asuransi untuk Mobil Listrik
Agar tidak salah memilih perlindungan, calon pemilik mobil listrik sebaiknya memperhatikan sejumlah hal berikut.
Periksa cakupan baterai secara tertulis.
Jangan hanya mengandalkan penjelasan pemasaran. Pastikan ketentuan perlindungan baterai dan sistem kelistrikan tercantum jelas dalam polis atau dokumen tambahan yang sah.
Tanyakan prosedur penanganan kecelakaan.
Pastikan perusahaan asuransi memiliki prosedur pemeriksaan dan perbaikan mobil listrik, termasuk akses ke bengkel yang kompeten menangani baterai bertegangan tinggi.
Bandingkan premi dan manfaat.
Premi murah belum tentu memberikan perlindungan yang paling sesuai. Bandingkan jenis risiko yang dijamin, pengecualian, biaya risiko sendiri, dan batas ganti rugi.
Periksa perlindungan terhadap banjir dan kebakaran.
Jika kendaraan sering digunakan di wilayah rawan banjir, pastikan apakah risiko tersebut ditanggung dan apa saja persyaratan klaimnya.
Pahami nilai ganti rugi dan ketentuan kerugian total.
Cari tahu bagaimana nilai kendaraan ditentukan ketika terjadi kerugian total, serta apakah ada ketentuan khusus mengenai usia atau penyusutan baterai.
Simpan dokumen garansi dan riwayat perawatan.
Dokumen tersebut dapat membantu proses pemeriksaan ketika kerusakan melibatkan komponen yang juga memiliki perlindungan dari pabrikan.
Kesimpulan
Aturan klaim asuransi mobil listrik di Indonesia perlu dipahami dengan memperhatikan ketentuan yang berlaku serta isi polis masing-masing perusahaan asuransi.
OJK telah menyoroti kebutuhan penyesuaian asuransi kendaraan listrik karena adanya risiko khusus, terutama terkait baterai, biaya perbaikan, dan ketersediaan bengkel. Namun, pemilik kendaraan tetap harus memeriksa perlindungan yang benar-benar tercantum dalam polisnya.
Kerusakan baterai akibat kecelakaan dapat dipertimbangkan untuk memperoleh penggantian apabila memenuhi ketentuan pertanggungan. Sebaliknya, kerusakan akibat cacat produksi, penurunan kapasitas alami, atau gangguan teknis belum tentu ditanggung asuransi dan mungkin perlu ditangani melalui garansi pabrikan.
Bagi konsumen yang berencana membeli mobil listrik, memahami cakupan baterai, prosedur klaim, pengecualian, dan biaya yang masih menjadi tanggungan pemilik merupakan langkah penting sebelum memilih asuransi. Dengan begitu, perlindungan kendaraan dapat disesuaikan dengan kebutuhan dan risiko penggunaan sehari-hari.